一级这一部分的大纲
这一部分是管理层用自己的话解释「公司怎么赚钱、为什么这样赚钱、什么会影响业绩」,回答六个问题:
- 财务模型靠什么驱动? 四个驱动因素:Claude 的采用、算力效率、运营效率、算力投资。前三个已经快速改善,第四个要提前投入,所以利润率会起伏。
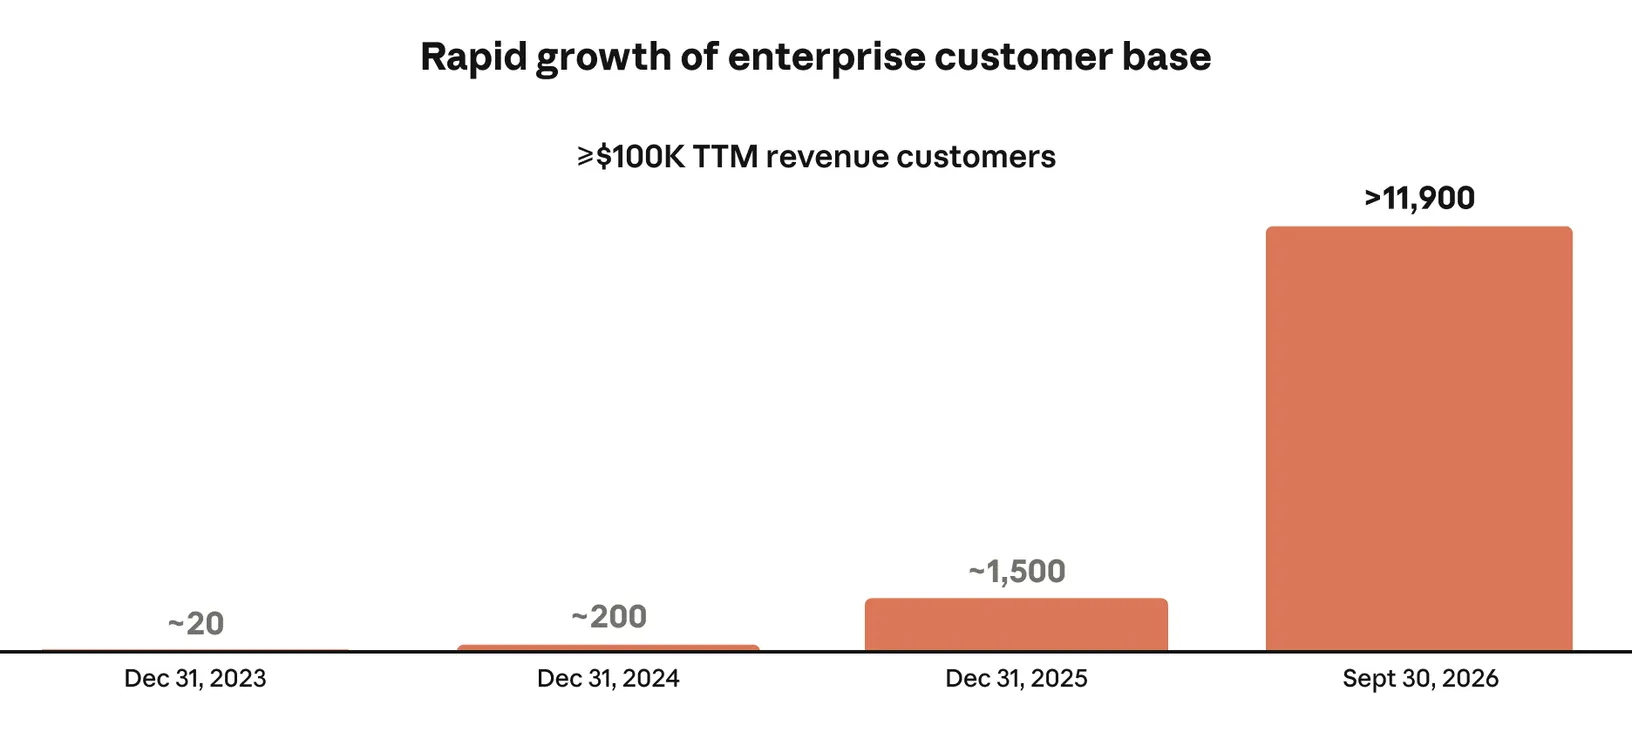
- 客户增长有多快? 收入 10 万美元以上的客户:约 20 家(2023 年底)→ 约 200 家 → 约 1,500 家 → 超过 11,900 家(2026 年 9 月 30 日)。
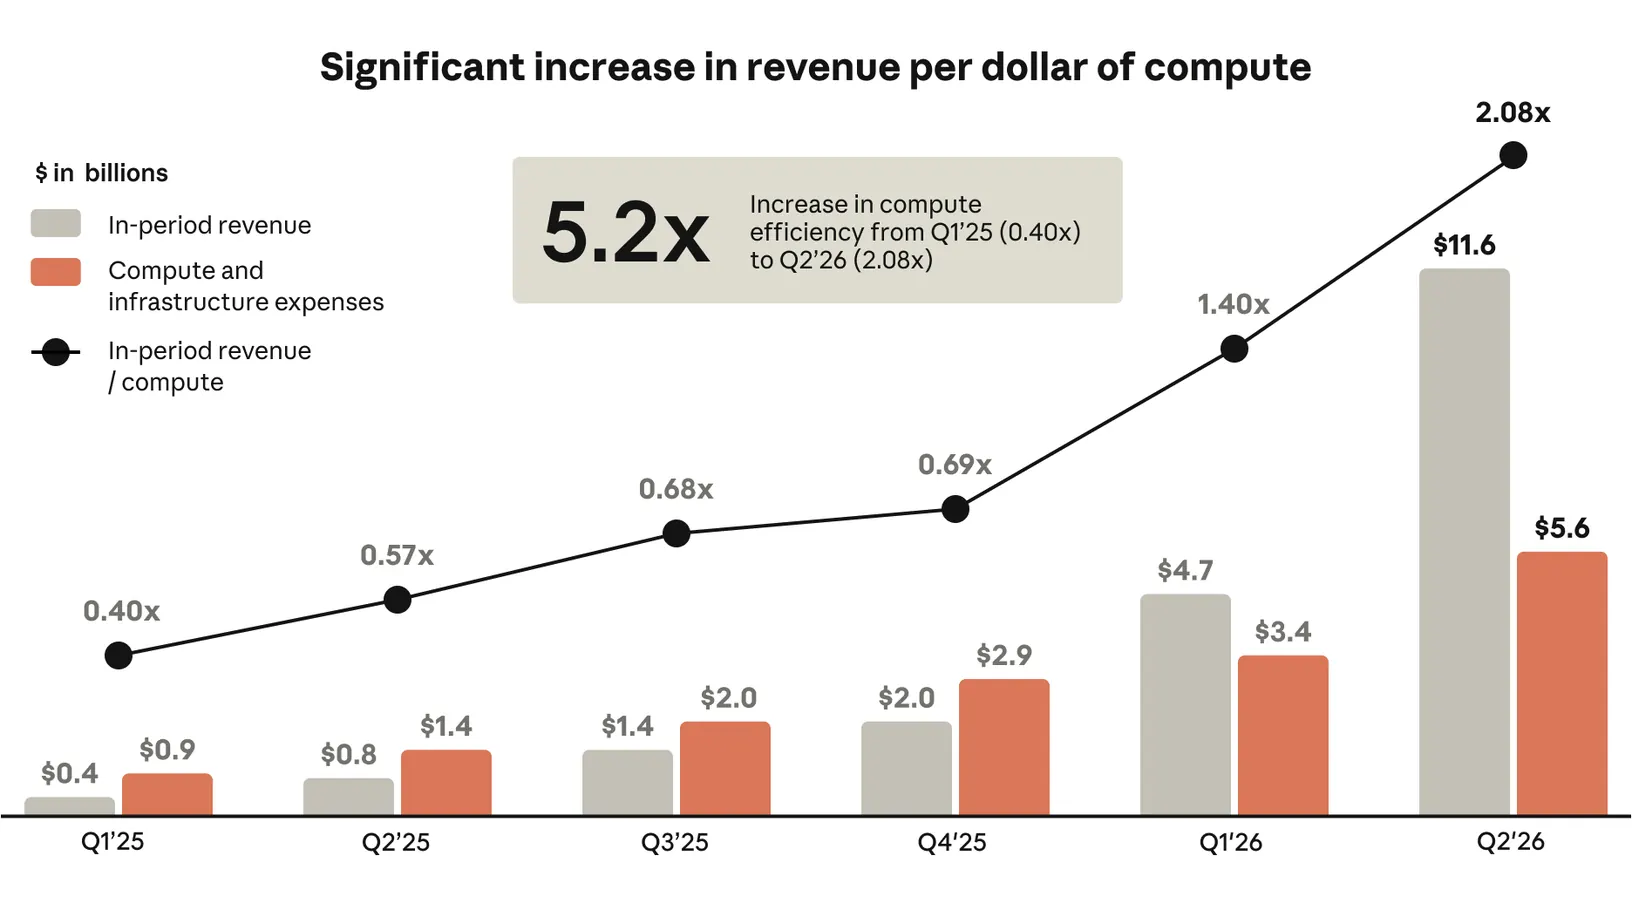
- 算力效率提高了多少? 每 1 美元算力费用对应的收入,从 2025 年第一季度的 0.40 美元,涨到 2026 年第二季度的 2.08 美元,约 5.2 倍。
- 运营效率靠什么? 2026 年 9 月,公司代码库里超过 90% 的提交是 Claude 写的;每位工程师每天贡献的代码量是 2024 年的 45 倍以上。
- 收入怎么来的? 约 80% 按用量(token)计费,约 20% 是订阅;四个模型系列:Mythos(含 Fable)、Opus、Sonnet、Haiku。
- 什么会影响以后的业绩? 能否保持前沿、能否拿到并用好算力、人才、融资、企业扩散、客户使用模式(新模型和季节性),以及公益投入。
二级一句话抓住核心
管理层的核心说法是:收入、算力效率、运营效率都在飞速改善,2026 年第二季度调整后经营利润率已经转正到 19%;但算力是提前好几个季度签下、上线时才计费的,新的大批算力上线时利润率会被压低,所以利润率会大起大落。
这里要分清三件事:
- 「每美元算力的收入」是公司自己构建的指标:图表里用的是「当期收入 ÷ 当期算力和基础设施费用」,和会计利润率不是一回事。
- 「调整后经营利润率」和「经营利润率」:19% 是调整后的(剔除股权激励等),会计口径的经营利润率要看后面第 2、3 份。
- 「客户分散」和「大客户集中」可以同时成立:2026 年第三季度,前五大客户之外的收入占约 79%,比第一季度的 64% 更分散;但前五大客户每一家的收入都创了新高。
三级把核心拆开讲清楚
1. 财务模型的四个驱动因素
| 驱动因素 | 公司的说法 |
|---|---|
| Claude 的采用 | 每一代模型更聪明、更有能力,推动 Claude 在全球经济中扩散;新客户采用、老客户扩展到新流程,收入就增长 |
| 算力效率 | 提高每 1 美元算力投入产出的智能和收入 |
| 运营效率 | 人才密度高、市场推广高效、团队大量用 Claude,带动经营利润率、调整后经营利润率和人均收入改善 |
| 算力投资 | 对长期增长至关重要,会继续大量投资 |
四个驱动因素的时间节奏不同:前三个都在快速改善;但算力是提前采购和承诺的,上线时才计入费用,而且往往一次上一大批。算力池可以同时支持研究、开发、服务客户和内部使用,所以从承诺投资到产生全部收入之间有一段滞后。
结果:2026 年前九个月的经营利润率和调整后经营利润率比上年大幅扩大;但以后大批新算力上线时,费用会先于收入确认,利润率可能被压缩。公司说,在当前阶段,这种周期是业务固有的,利润率会大幅波动,即使业务的基本经济性在改善。
短期算力:大部分算力按多年合同、提前 12 到 18 个月采购。需求超过长期产能时,要买单位成本更高的短期算力。公司预计近期短期算力用量会增加,从而压缩利润率。
2. Claude 的采用
- 每代模型在客户最看重的能力上推进前沿:编程、智能体工作流、电脑操作、复杂推理。
- 采用路径:智能领先 → 客户快速采用、很快看到价值 → 自发扩大使用;再加上直销、应用 AI 团队、三大云平台和合作伙伴。
- 一体化的价值:2026 年第三季度,10 万美元以上的客户中,超过 50% 同时使用 Claude 平台和至少一个第一方应用,2025 年第四季度约 30%。
客户数增长(原文配图):
| 时点 | 过去 12 个月贡献 10 万美元以上的客户 |
|---|---|
| 2023 年 12 月 31 日 | 约 20 家 |
| 2024 年 12 月 31 日 | 约 200 家 |
| 2025 年 9 月 30 日 | 超过 950 家 |
| 2025 年 12 月 31 日 | 约 1,500 家 |
| 2026 年 9 月 30 日 | 超过 11,900 家 |
一年内(2025 年 9 月 → 2026 年 9 月)增长约 12 倍。另有超过 1,900 家客户超过 100 万美元,约 250 家超过 1000 万美元。净收入留存率约 900%。
3. 算力效率
定义:让每 1 美元算力投入产出的智能和收入最大化。三根支柱:
| 支柱 | 内容 |
|---|---|
| 训练效率 | 研究员不断发明算力倍增器;Claude 越来越多地参与下一代模型的研究和工程(闭环) |
| 推理效率 | 用更少的算力提供同样水平的模型性能;工程团队优化生产环境里的算力利用率。公司一直在算力受限的环境中运营,客户需求超过可用算力 |
| 多芯片做法 | 在 AWS Trainium、谷歌 TPU、英伟达 GPU、AMD GPU 四大芯片家族上原生训练和服务 Claude,用专有的编排层按价格和性能调度。公司说这花了多年和大量投资才建成,规模化复制很难;借助 Claude 对芯片和模型架构的理解,接入新芯片平台的时间大大缩短 |
每 1 美元算力对应的收入(原文配图,单位:十亿美元):
| 季度 | 当期收入 | 算力和基础设施费用 | 收入 ÷ 算力 |
|---|---|---|---|
| 2025 年第一季度 | 0.4 | 0.9 | 0.40 倍 |
| 2025 年第二季度 | 0.8 | 1.4 | 0.57 倍 |
| 2025 年第三季度 | 1.4 | 2.0 | 0.68 倍 |
| 2025 年第四季度 | 2.0 | 2.9 | 0.69 倍 |
| 2026 年第一季度 | 4.7 | 3.4 | 1.40 倍 |
| 2026 年第二季度 | 11.6 | 5.6 | 2.08 倍 |
图上标注:从 0.40 倍到 2.08 倍,算力效率提高 5.2 倍。2026 年第二季度收入同比增长 1,368%,算力费用增长 300%。
同期公司还推出了新的领先模型 Mythos 5、Fable 5、Opus 5,以及新产品 Claude Cowork 和 Claude Design。
4. 运营效率
- 2026 年 9 月,公司代码库里超过 90% 的贡献是 Claude 写的。
- 2026 年第三季度,每位工程师每天贡献的平均代码量是 2024 年平均水平的 45 倍以上。
- 2025 年 9 月 30 日到 2026 年 9 月 30 日,过去 12 个月收入增长约 1,200%,员工人数增长约 170%,人均收入从 140 万美元涨到超过 660 万美元。
- 市场推广:靠智能带动增长和分销伙伴,收入增长不受销售团队扩张速度的限制,销售效率高于一般企业科技公司。
- 收入:2026 年上半年 163 亿美元(上年同期 12 亿);经营亏损 6.93 亿美元(上年同期 21 亿);调整后经营利润 16 亿美元(上年同期调整后亏损 18 亿)。
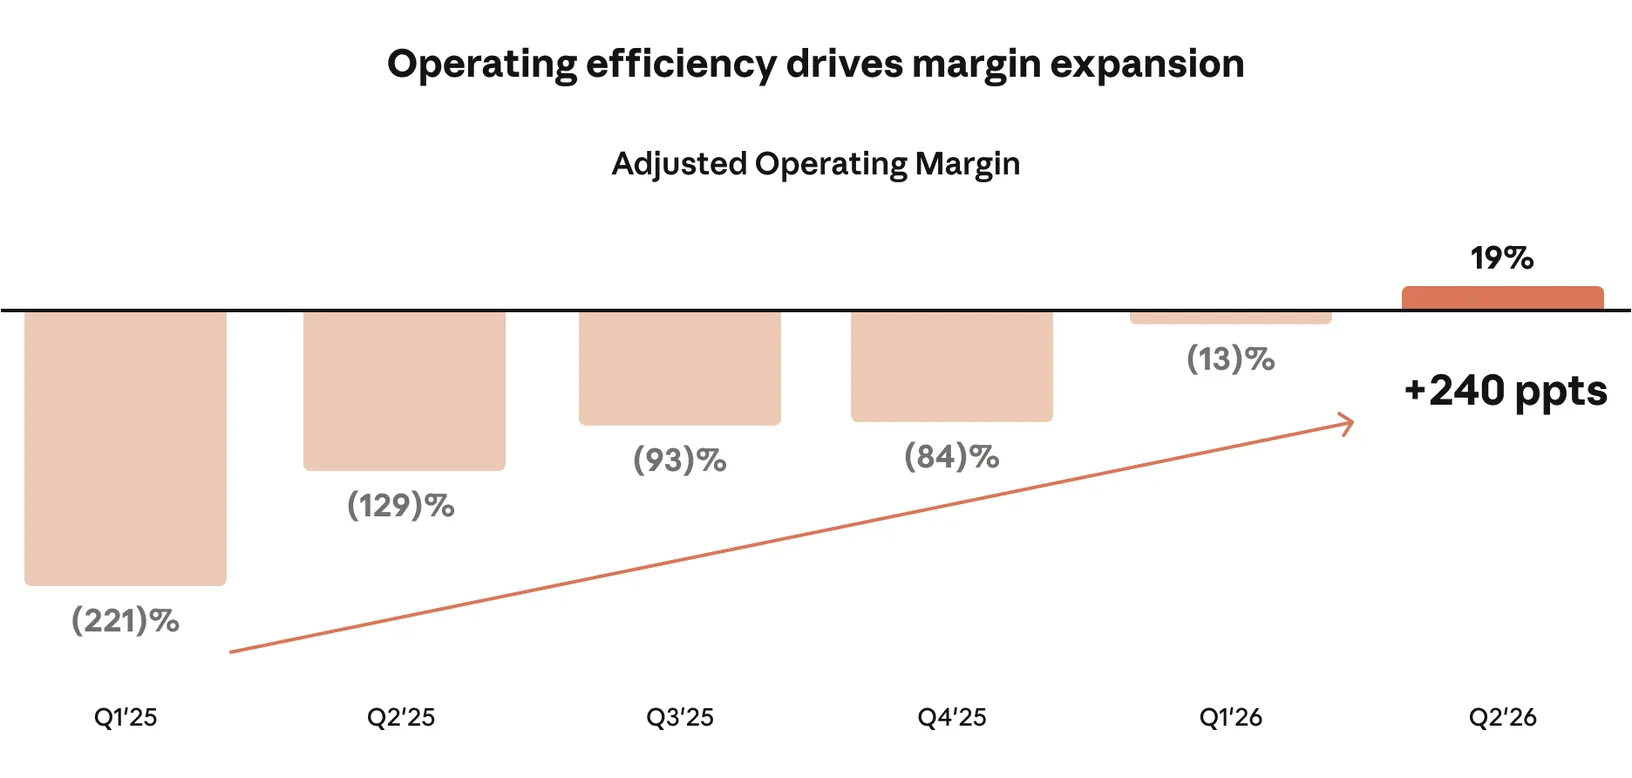
调整后经营利润率(原文配图):
| 季度 | 调整后经营利润率 |
|---|---|
| 2025 年第一季度 | -221% |
| 2025 年第二季度 | -129% |
| 2025 年第三季度 | -93% |
| 2025 年第四季度 | -84% |
| 2026 年第一季度 | -13% |
| 2026 年第二季度 | +19% |
图上标注:提高约 240 个百分点。
5. 算力投资和「Anthropic Direct」
- 越来越多的投资用于建设自有算力和基础设施、在算力供应链上垂直整合,形式是资本支出和其他承诺(包括租赁),远早于算力投用和产生收入。公司预计这会改变现金流结构,在可预见的未来大量消耗经营和投资活动的现金。
- Anthropic Direct:除了固定期限的云合同,还直接租用芯片,放在为公司运营的专用设施里。好处是把「数据中心产能的承诺」和「里面放的加速器的承诺」分开:数据中心建设周期长、但只占总算力成本的一小部分,可以早早锁定;更大的加速器投资可以推迟到需求更确定时再做。
- 截至 2026 年 9 月 30 日及之后,承诺总额超过 $____(留空),其中相当一部分和 Anthropic Direct 有关。专用基础设施上线后,可以用更便宜的长期算力替换高峰期买的短期算力。
- 资金来源:收入和融资。截至 2026 年 9 月 30 日的流动性 $(现金、短期投资、信贷额度可用额,均留空);战略伙伴通过票据购买协议提供最多 $ 融资能力、最多 $____ 股权承诺(均留空);加上 IPO 净募资。
6. 收入怎么来
四个模型系列:Mythos(含 Fable)、Opus、Sonnet、Haiku,各自对应「能力—成本—速度」曲线上的不同位置。客户常用高能力模型做复杂推理、编程和智能体任务,也常把不同任务分给最合适的模型。客户选用的模型和用量是支出的主要驱动因素。公司直接和客户签约,客户可以直接买或通过云市场买,很多客户两种都用。
两种计费方式
| 方式 | 内容 |
|---|---|
| 为智能付费(按用量) | 主要模式,按 token 计量,按所选模型定价;主要来自基于 Claude 构建应用的客户和使用第一方应用的客户 |
| 订阅 | 部分应用按订阅收费,面向企业和专业个人用户;期限一般 12 个月或更短;用量超过档位时可以升档或直接按用量购买 |
越来越多企业客户签不可取消的年度或多年合同,承诺最低支出,换取约定价格表,这些合同主要产生按用量计费的收入。
收入结构
| 期间 | 按用量收入 | 占比 | 订阅收入 | 占比 |
|---|---|---|---|---|
| 2023 年 | 约 4100 万美元(几乎全部) | ~100% | — | — |
| 2024 年 | 2.88 亿美元 | 75% | 9800 万美元 | 25% |
| 2025 年 | 38 亿美元 | 83% | 7.89 亿美元 | 17% |
| 2026 年上半年 | 131 亿美元 | 80% | 32 亿美元 | 20% |
按用量收入增长更快,反映了 10 万美元以上客户的增长。公司预计按用量收入在可预见的未来仍占绝大部分,并重申收入增速会随时间下降。
7. 客户和扩散方式
- 客户:从全球最大的企业到 AI 原生创业公司、研究机构、使命驱动的组织,覆盖几乎所有地区。
- 开发者是核心:最早、最挑剔的用户;Claude Code 已嵌入大公司的开发流程,往往从个别工程师开始,再推广到整个企业。
- 专业个人用户是「漏斗顶端」:个人用 Claude 做自己的工作,再在公司内部推动采用。
- 扩散方式:智能带动增长 → 直销团队(接触客户时 Claude 往往已在使用)→ 应用 AI 团队 → 三大云平台(客户可以在已有的基础设施、安全边界和采购承诺内部署,云服务商庞大的销售团队也在卖)→ 生态伙伴(系统集成商、数据平台)→ Ode with Anthropic。
- 销售、营销与合作费用占 2026 年上半年收入的 19%。
8. 影响业绩的关键因素
| 因素 | 要点 |
|---|---|
| 保持 AI 前沿 | 企业总是选最强、最可信的模型;每次发布,大多数客户都会用最新版本 |
| 获得并用好算力 | 异构算力让公司不依赖单一伙伴;历来在算力受限的环境中运营;部分云服务商同时是投资方、客户和竞争对手;Anthropic Direct |
| 技术人才 | 七位联合创始人都还在公司 |
| 持续获得资本 | 算力承诺无论收入和利用率如何一般都要履行;部分算力和基础设施建设由某些云服务商和芯片伙伴提供或促成的资本、信用支持来资助,减少这种依赖要靠以自身信用从独立来源融资 |
| 企业扩散 | 见下面三条 |
| 客户使用模式 | 新模型和季节性 |
| 公益承诺 | 见下面 |
企业扩散的三条
- 把模型改进变成产品:2026 年前九个月共发布了 250 个新模型版本、平台功能和应用。过去的安全措施包括:Mythos 先通过玻璃翼计划发布,Fable 5 后来作为带安全限制的正式版模型发布。评估结果不确定时也可能推迟或限制发布。
- 扩大和多样化分销:到目前为止大部分增长是自助和自发的;正在投入直销、应用 AI 团队、合作伙伴和国际扩张。
- 拿下新客户、扩大老客户:
| 期间 | 10 万美元以上客户贡献的收入 | 占总收入 |
|---|---|---|
| 2023 年 | 约 3700 万美元 | 90% |
| 2024 年 | 2.2 亿美元 | 57% |
| 2025 年 | 35 亿美元 | 76% |
| 截至 2026 年 9 月 30 日的 12 个月 | $____(留空) | ____%(留空) |
其余收入来自约 4000 万个过去 12 个月贡献不到 10 万美元的客户。
- 财富 500 强中超过 50%、全球 2000 强中超过 30% 已经是 10 万美元以上的客户。
- 但渗透还很浅:2026 年第三季度,公司从这些财富 500 强客户获得的收入,平均不到它们总费用的 0.1%;前 10 大财富 500 强客户平均也不到 1%,是平均水平的 8 倍以上。(只计上市的财富 500 强公司,用其公开财报里的总费用计算。)
- 客户分散:2026 年前九个月没有单一客户超过 10%;2026 年第三季度,前五大客户之外的收入约占 79%,第一季度约 64%;同时,第三季度前五大客户每一家的收入都创了新高。
客户使用模式
- 新模型影响很大:截至 2026 年 9 月 30 日的六个月内发布的模型版本,贡献了第三季度收入的超过 80%。
- 季节性:节假日很多公司封版,开发提交和功能发布变慢。截至 2026 年 1 月 2 日的两周,客户总支出比此前截至 2025 年 12 月 19 日的两周下降约 20%。
公益承诺
- 首次公益发行(846,840,960 股 N 类股,占完全稀释股份 5%)和后续公益发行框架(股价每比上个里程碑涨 50%,董事会可酌情再发行最多 2%)。
- 里程碑怎么算:收盘价在最近连续 120 个交易日中至少 90 天超过门槛,并且发行前 10 个交易日的平均收盘价也超过门槛。
- 公益基金持有的股份可以转让或捐给第三方,也可以通过注册公开发行或私募出售。在董事会批准基金的治理结构之前,由董事会决定分配;之后交给基金的指定管理人。首批管理人:Dario Amodei、Daniela Amodei、Jack Clark 和 Neil「Buddy」Shah 博士。
- 员工捐赠匹配:员工可以把股权奖励或相应现金捐给捐赠者建议基金或非营利组织,公司用 N 类股匹配。2025 年捐赠匹配相关费用 5.41 亿美元,约占总运营费用的 4%。创始人的 80% 承诺不参与捐赠匹配。
- 公司预计公益投入的节奏和规模会增加。
四级对照招股书深读与应用
1. 几个数自己算一遍
| 验算 | 结果 | 说明 |
|---|---|---|
| 2026 年上半年收入 = 第一季度 + 第二季度 | 4.7 + 11.6 = 16.3(十亿美元) | 和摘要的 162.86 亿美元一致 |
| 2026 年第二季度收入环比 | 11.6 ÷ 4.7 ≈ 2.5 倍 | 一个季度涨了 1.5 倍 |
| 前五大客户收入占比 | 第一季度约 36%,第三季度约 21%;前九个月约 25% | 和风险因素一致;第三季度更分散 |
| 一年内 10 万美元以上客户增长 | 950 → 11,900,约 12.5 倍 | 和收入同期增长(约 13 倍)同一量级 |
| 捐赠匹配费用占比 | 5.41 亿 ÷ 2025 年运营费用 126.45 亿 ≈ 4.3% | 和原文「约 4%」一致;它也是调整后指标剔除的「非现金慈善捐赠」的主要部分 |
2. 和前面几章对照
| 前面的说法 | 这里的对应 | 怎么看 |
|---|---|---|
| 摘要:收入增长 1,368%,算力费用增长 300% | 这里给了逐季数据:收入 ÷ 算力从 0.40 倍升到 2.08 倍 | 2026 年第一季度第一次超过 1 倍,即收入第一次超过算力费用 |
| 风险(一):智能体会让算力需求相对收入不成比例增长 | 管理层预计近期短期算力用量增加、利润率被压缩 | 第二季度 19% 的调整后利润率可能不是常态 |
| 风险(三):违规客户收入,2026 年 8–9 月加强清查 | 这里没有提到 | 两处要一起看 |
| 风险(四):Fable 5、Mythos 5 被出口限制,后恢复 | 这里说 Fable 5 后来作为带安全限制的正式版发布 | 补上了 Fable 5 的发布方式 |
| 创始人信:「我们的模型帮助构建下一代」 | 这里给了数字:2026 年 9 月代码库 90% 以上的贡献由 Claude 写 | 闭环有了量化证据 |
| 风险(四):部分电力和数据中心安排长达 20 年 | 这里的 Anthropic Direct:先锁定数据中心,加速器后买 | 这是公司对「承诺太早、太死」风险的应对思路 |
3. 要特别留意的几点
- 2026 年第二季度是一个极端值:收入一个季度涨 1.5 倍、调整后利润率从 -13% 跳到 +19%。管理层自己说利润率会波动,新算力上线时会被压缩。
- 「每美元算力收入」的分母会跳:算力是一批一批上线的,大批上线的季度这个比值会掉下来。
- 4000 万个小客户:说明公司有庞大的长尾用户(包括个人订阅用户),但 2025 年 76% 的收入来自 10 万美元以上的客户。
- 公益基金的管理人里有三位是创始人(Dario Amodei、Daniela Amodei、Jack Clark),持有占完全稀释股份 5% 的股票。
4. 用在自己的工作里
- 把投入和产出的时间差讲清楚:如果你的成本要提前投入(服务器、人员),像 Anthropic 一样主动告诉投资人「利润率会在投入期被压缩」。
- 用「收入 ÷ 关键成本」追踪效率:比如「收入 ÷ 算力费用」「收入 ÷ 人力成本」,按季度画出来。
- 跟踪新产品贡献的收入占比:Anthropic 披露「近六个月发布的模型贡献 80% 以上收入」,说明产品迭代速度直接决定收入。
- 用「占客户总费用的比例」估算渗透空间:这是一个简单有效的增长空间指标。
自测
- 财务模型的四个驱动因素是什么?为什么利润率会波动?
- 2025 年第一季度和 2026 年第二季度的「收入 ÷ 算力费用」分别是多少?
- 什么是 Anthropic Direct?它的好处是什么?
- 2026 年上半年按用量收入和订阅收入各占多少?
- 截至 2026 年 9 月 30 日,财富 500 强中有多大比例是 10 万美元以上的客户?公司从它们那里获得的收入占其总费用多少?
- 公益发行的「股价里程碑」怎么判断?公益基金的首批管理人是谁?
- 2025 年员工捐赠匹配费用是多少?
参考答案
- Claude 的采用、算力效率、运营效率、算力投资。算力要提前采购、上线时才计费,而且往往一次上一大批,费用先于收入确认;短期算力单价更高。
- 0.40 倍和 2.08 倍。
- 除了云合同外,直接租用芯片、放在为公司运营的专用设施里。好处是把数据中心产能承诺和加速器承诺分开:先锁定周期长但成本占比小的数据中心,把更大的加速器投资推迟到需求更确定时。
- 按用量约 80%(131 亿美元),订阅约 20%(32 亿美元)。
- 超过 50%;平均不到其总费用的 0.1%(前 10 大财富 500 强客户平均不到 1%)。
- 收盘价在最近连续 120 个交易日中至少 90 天超过门槛,并且发行前 10 个交易日的平均收盘价也超过门槛。首批管理人:Dario Amodei、Daniela Amodei、Jack Clark 和 Neil「Buddy」Shah 博士。
- 5.41 亿美元,约占 2025 年总运营费用的 4%。